Рефинансирование ипотеки выгодно, когда ставка в новом банке ниже текущей минимум на 1-2 процентных пункта, а до конца кредита остаётся много лет и большой остаток долга. Новый банк гасит ваш кредит, и вы платите по новым условиям, но сначала нужно посчитать расходы на оформление.
Содержание
- Что такое рефинансирование ипотеки
- Когда рефинансирование выгодно
- Пример расчёта выгоды
- Условия банков к заёмщику и квартире
- Рефинансирование льготной и семейной ипотеки
- Пошаговая инструкция: как оформить рефинансирование
- Расходы на рефинансирование
- Налоговый вычет по процентам после рефинансирования
- Частые ошибки при рефинансировании
Что такое рефинансирование ипотеки
Рефинансирование ипотеки - это новый кредит в другом банке (или в том же), которым вы закрываете действующую ипотеку. Залог квартиры переходит к новому кредитору, а вы получаете новые ставку, срок и платёж. Люди обращаются за ним, чтобы снизить переплату, уменьшить ежемесячный платёж, объединить кредиты или изменить срок.
Само по себе рефинансирование не волшебное: банк зарабатывает, а вы тратите время и деньги на документы, оценку и страховку. Поэтому главный вопрос не как, а стоит ли. Для предварительной оценки платежа используйте ипотечный калькулятор.
Когда рефинансирование выгодно
Практическое правило: если разница между текущей и новой ставкой не менее одного-двух процентных пунктов, остаток долга достаточно большой, а до конца кредита ещё много лет, экономия, скорее всего, превысит расходы. В начале срока по аннуитетной схеме вы в основном платите проценты, поэтому выгода выше.
В конце срока выигрыш почти исчезает: платёж на 80% состоит из основного долга, а проценты уже небольшие. Если до погашения остаётся два-три года, рефинансирование чаще невыгодно.
Когда не стоит рефинансироваться
Откажитесь от идеи, если у вас льготная ставка по госпрограмме, которая ниже рыночной, ведь при переходе на обычные условия вы потеряете преимущество. Не стоит спешить, если на горизонте появился доход, позволяющий досрочно гасить кредит, или вам скоро продавать квартиру. И не рефинансируйтесь, если у вас были просрочки: новый банк, скорее всего, откажет или даст высокую ставку.
Пример расчёта выгоды
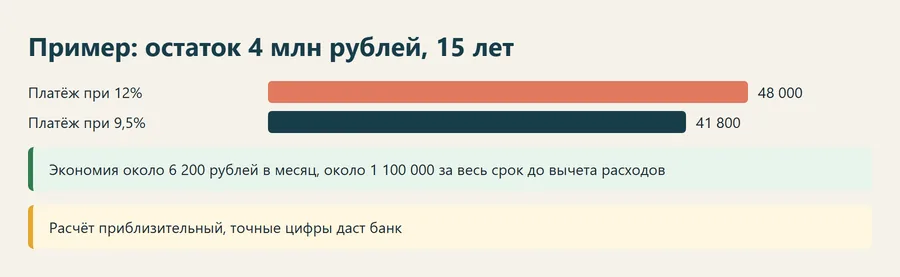
Возьмём остаток долга 4 000 000 рублей и 15 лет до конца кредита (аннуитет). Допустим, текущая ставка 12% годовых, новая - 9,5%.
| Показатель | Ставка 12% | Ставка 9,5% |
|---|---|---|
| Ежемесячный платёж | около 48 000 рублей | около 41 800 рублей |
| Разница в месяц | около 6 200 рублей | |
| Разница за 15 лет | около 1 100 000 рублей | |
Теперь вычтите расходы: оценка квартиры, страхование, услуги по регистрации, возможные комиссии и разовые платежи. Если они составят, например, 50-100 тысяч рублей, экономия всё равно остаётся значительной. Расчёт приблизительный, точный платёж зависит от банка и графика, поэтому проверяйте его на калькуляторе и по предложению банка.
Условия банков к заёмщику и квартире
Набор требований у разных банков отличается, но общие условия схожи. Проверьте их заранее, чтобы не получить отказ.
- Действующий ипотечный кредит и отсутствие просрочек, чаще всего за последние 6-12 месяцев.
- Остаток долга и срок до конца кредита в пределах лимитов банка, а у некоторых есть минимальный остаток.
- Квартира в залоге, застрахована, находится в регионе работы банка, а не в аварийном доме.
- Возраст заёмщика в рамках правил банка к дате окончания кредита.
- Подтверждённый доход и положительная кредитная история.
- Кредит оформлен давно: некоторые банки не рефинансируют ипотеку, взятую менее 3-6 месяцев назад. Уточняйте условия.
Ограничения на рефинансирование ипотеки на вторичное жильё и на новостройки по ДДУ (до оформления права собственности) тоже различаются. Если квартира ещё не оформлена в собственность, не все банки возьмутся за рефинансирование. Правила выдачи ипотеки на вторичку описаны в статье про ипотеку на вторичное жильё.
Рефинансирование льготной и семейной ипотеки
Рефинансирование семейной ипотеки и других льготных программ возможно не везде и не для всех. Банки, участвующие в программе, могут предложить рефинансирование без потери льготной ставки в рамках правил программы, но под другим банком или на других условиях ставка может стать рыночной.
Перед обращением узнайте у нового банка, сохранится ли льгота, и сравните ставку с текущей. Подробно про условия программы в статье про семейную ипотеку. Если вы использовали материнский капитал, его доли и обязательства перед детьми при смене банка сохраняются, и банк это проверит.
Пошаговая инструкция: как оформить рефинансирование
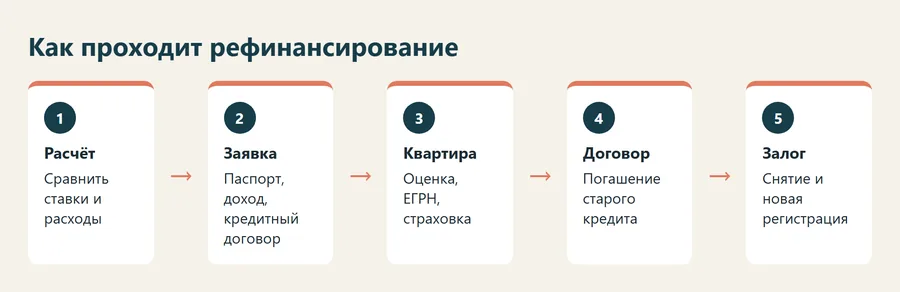
- Определите цель: снизить ставку, платёж или срок, объединить кредиты.
- Возьмите справку из текущего банка об остатке долга, процентах и отсутствии просрочек.
- Сравните предложения нескольких банков: ставка, комиссии, страхование, требования, возможность сохранить прежнюю ставку при отказе от страховки (учитывайте, что страховка может поднимать ставку).
- Подайте заявку в новый банк с паспортом, документами о доходе и кредитным договором.
- После предварительного одобрения подайте документы по квартире (выписка из ЕГРН, закладная, оценка) и дождитесь итогового одобрения.
- Подпишите кредитный договор, банк переведёт деньги на погашение старого кредита.
- Получите справку о закрытии кредита, снятии обременения и перерегистрации залога в пользу нового банка. Вы обязаны довести этот процесс до конца в сроки, установленные договором.
Пока залог не переоформлен, новый банк может повысить ставку, поэтому такой срок всегда указывают в договоре. Уточните, сколько он составляет и что произойдёт при задержке.
Расходы на рефинансирование
| Расход | Когда возникает | Что учесть |
|---|---|---|
| Оценка квартиры | Новый банк требует свежий отчёт | Оценщик из списка банка, стоимость в среднем несколько тысяч рублей |
| Страхование | Жизнь и здоровье, имущество | Новая страховка, возврат неиспользованной части по старой |
| Регистрация залога | Электронная регистрация или МФЦ | Госпошлина и комиссия зависят от способа, уточните на дату сделки |
| Комиссии банка | За выдачу или рассмотрение | Некоторые банки не берут, спрашивайте |
| Выписка из ЕГРН и справки | При подаче документов | Небольшие суммы, но складываются |
Налоговый вычет по процентам после рефинансирования
Имущественный вычет по процентам ипотеки сохраняется, если кредит рефинансирован. Правило такое: новый договор должен иметь целевое назначение, то есть указывать, что деньги идут на погашение целевого кредита, взятого на покупку жилья. Вычет возможен в пределах расходов на проценты по рефинансирующему кредиту, но не больше остатка процентов по первоначальному кредиту.
Общий лимит вычета по процентам составляет 3 миллиона рублей, а при ипотеке, взятой до 2014 года, лимита нет. Подробнее о порядке получения читайте в статье про налоговый вычет при покупке квартиры. Сохраняйте договоры и справки обоих банков.
Частые ошибки при рефинансировании
Первая ошибка - смотреть только на ставку и забыть о страховке, которая меняет полную стоимость. Вторая - не посчитать расходы и сроки закрытия залога. Третья - подавать заявки в десяток банков одновременно: каждая заявка оставляет след в кредитной истории.
Четвёртая - рефинансироваться накануне окончания кредита. Пятая - забыть уведомить страховую и сохранить документы для вычета. Если вы выбираете банк, обязательно сравнивайте полную стоимость кредита по каждому предложению, а не рекламную ставку.