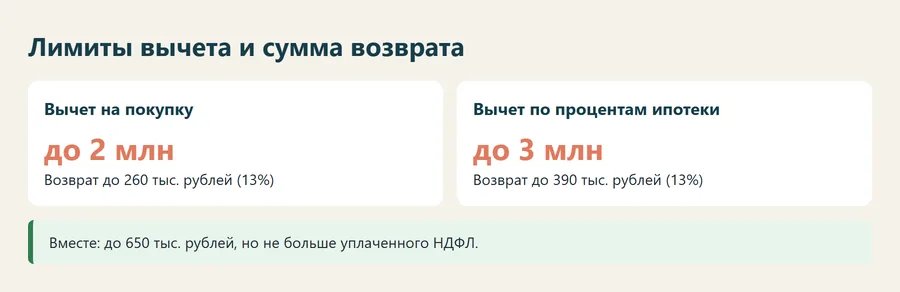
Налоговый вычет при покупке квартиры позволяет вернуть 13% от расходов до 2 млн рублей, то есть до 260 тысяч, и ещё 13% от процентов по ипотеке до 3 млн рублей, то есть до 390 тысяч. Получить его можно через налоговую по декларации 3-НДФЛ или через работодателя.
Содержание
- Что такое имущественный налоговый вычет и кому он положен
- Какой налоговый вычет при покупке квартиры: суммы и лимиты
- На что можно получить вычет
- Вычет по процентам ипотеки
- Вычет для супругов, детей и пенсионеров
- Как получить налоговый вычет: пошагово
- Документы для налогового вычета при покупке квартиры
- Сроки и ограничения
- Примеры расчёта возврата
- Частые ошибки при оформлении вычета
Что такое имущественный налоговый вычет и кому он положен
Налоговый вычет при покупке квартиры (имущественный) регулирует статья 220 Налогового кодекса. Смысл простой: государство возвращает вам часть налога, который вы заплатили с зарплаты, если потратили деньги на жильё. Вернуть можно только то, что вы действительно перечислили в бюджет как НДФЛ.
Вычет положен налоговым резидентам, которые платят НДФЛ по ставке 13% или 15% с официальных доходов: работающим по найму, ИП на общей системе и тем, у кого есть другие облагаемые доходы. Неработающие пенсионеры и люди, платящие налог только по специальным режимам, без доходов с НДФЛ вернуть налог не могут, но пенсионеры вправе перенести вычет на прошлые годы.
Вычет не предоставляется, если квартиру купили у взаимозависимых лиц (супруги, родители, дети, родные братья и сёстры, опекуны и подопечные), а также в части, оплаченной работодателем, за счёт материнского капитала и бюджетных субсидий.
Какой налоговый вычет при покупке квартиры: суммы и лимиты
Вычетов фактически два, и они не заменяют друг друга.
| Вид вычета | Лимит расходов | Максимальный возврат | Условие |
|---|---|---|---|
| На покупку жилья | 2 млн рублей | 260 тыс. рублей | Лимит можно использовать частями и на несколько объектов (для покупок после 2013 года) |
| На проценты по ипотеке | 3 млн рублей | 390 тыс. рублей | Только по целевому ипотечному кредиту, один раз на один объект |
| Вместе | 5 млн рублей | 650 тыс. рублей | При полном использовании обоих лимитов |
Расчёт возврата идёт по формуле: расходы на жильё до 2 млн рублей умножаем на ставку налога, по которой вы платили. Если налог удерживали по 13%, максимум составит 260 тысяч, если часть доходов облагалась по 15%, возврат по этой части считают по этой ставке. Применимость пониженной и повышенной ставок проверяйте на сайте ФНС.
Если квартира дешевле 2 млн рублей, вычет считают от реальной цены. Если дороже, всё что выше 2 млн рублей, на вычет не влияет. Подсчитать конкретную сумму можно в калькуляторе налога и вычета.
На что можно получить вычет
Вычет оформляют по любому жилью, которое покупают в России: квартира, комната, дом, земельный участок под строительство или с уже построенным домом, доля в этом имуществе. Для жилья, купленного по договору долевого участия, вычет возможен с года подписания акта приёма-передачи.
Расходы на отделку и ремонт включают в вычет не всегда. Их учитывают, если в договоре прямо указано, что квартира приобретена без отделки (или без полной отделки), либо дом приобретён в стадии строительства. Если квартира куплена с готовым ремонтом, в вычет идёт лишь цена из договора.
Если вы купили квартиру в ипотеку, под вычет попадают и первоначальный взнос, и погашение основного долга, и банковские проценты. Основной долг входит в лимит 2 млн, проценты учитываются отдельно в лимите 3 млн рублей. Условия ипотеки на вторичное жильё разобраны в статье про ипотеку на вторичное жильё.
Вычет по процентам ипотеки
Налоговый вычет при покупке квартиры в ипотеку по процентам предоставляют, если жильё приобретено на кредитные деньги банка или иной российской организации, и кредит целевой. Вычет по процентам действует для жилья, купленного после 1 января 2014 года.
Правила для процентов отличаются от вычета на покупку.
- Лимит 3 млн рублей действует один раз в жизни на один объект.
- Его можно получать по мере уплаты процентов: каждый год вы заявляете проценты за прошедший год.
- Если кредит рефинансирован, в вычет попадают проценты по рефинансированному кредиту, если он целевой.
- Проценты по потребительским кредитам, которые вы пустили на покупку, не принимаются.
Вычет по процентам можно получить не раньше, чем получен вычет на покупку, либо одновременно с ним. Документы для процентов: справка банка об уплаченных процентах, кредитный договор, график платежей.
Вычет для супругов, детей и пенсионеров
Если квартира куплена в браке, каждый супруг имеет свой лимит 2 млн рублей. При оформлении жилья в совместную собственность супруги могут сами решить, как распределить вычет, и подают заявление о распределении. Часть вычета можно передать супругу с большими налоговыми платежами, поэтому имеет смысл посчитать, кому выгоднее. Вычет по процентам можно распределить так же.
Если жильё куплено на имя ребёнка, вычет получает один из родителей за счёт своих налогов, и право самого ребёнка на вычет в будущем не тратится. Доли детей при использовании маткапитала описаны в статье про материнский капитал на покупку жилья.
Налоговый вычет пенсионерам при покупке квартиры работает так же, но с особенностью: если налога, уплаченного за год, мало, пенсионер может перенести остаток вычета на три года, предшествующих году, в котором возникло право на вычет. Точный порядок переноса проверьте на сайте ФНС, где указано, за какие годы разрешён возврат.
Как получить налоговый вычет: пошагово
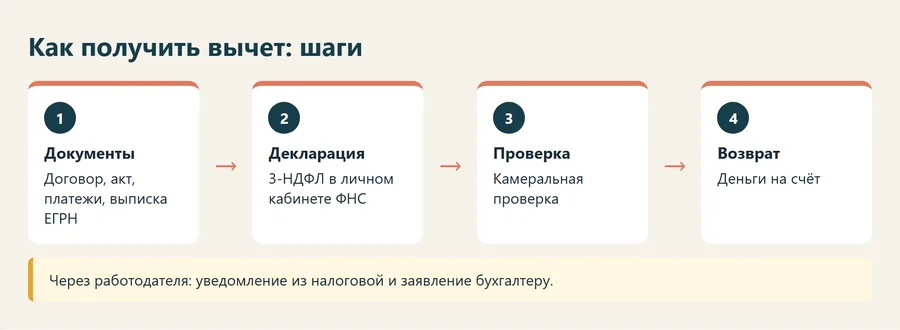
Вычет можно получить двумя способами: у налоговой после окончания года и у работодателя в течение текущего года. Первый вариант даёт возврат сразу всей суммы, второй позволяет не платить налог с зарплаты.
- Определите год, за который заявляете вычет. Право возникает с года регистрации права собственности в ЕГРН, а для долевого строительства с года акта приёма-передачи.
- Соберите документы (список ниже).
- Заполните декларацию 3-НДФЛ. Это можно сделать в личном кабинете налогоплательщика на сайте ФНС или в приложении налоговой.
- Подайте декларацию, документы и заявление на возврат налога через личный кабинет, МФЦ, лично в инспекции или почтой.
- Дождитесь камеральной проверки. По общему правилу она занимает до трёх месяцев, а возврат денег происходит в течение месяца после неё. При упрощённом порядке, когда сведения о доходах и сделке налоговая получает автоматически, срок сокращается.
- Получите деньги на счёт, указанный в заявлении. Если декларацию подали за год в течение текущего года, остаток вычета переходит на следующий год.
Чтобы получить вычет через работодателя, сначала подайте в налоговую заявление на подтверждение права и получите уведомление, затем отдайте его бухгалтеру. С месяца подачи вам перестанут удерживать НДФЛ с зарплаты до исчерпания вычета.
Документы для налогового вычета при покупке квартиры
Перечень зависит от вида жилья и способа покупки. Типовой набор такой.
- Декларация 3-НДФЛ и заявление на возврат налога на счёт.
- Договор купли-продажи квартиры или ДДУ, акт приёма-передачи.
- Выписка из ЕГРН о праве собственности: как её заказать, описано в статье про выписку из ЕГРН.
- Платёжные документы: расписка продавца, платёжные поручения, банковские выписки.
- Справка о доходах и суммах налога за год (если работодатель сдавал сведения, налоговая обычно получает их сама).
- Для процентов: кредитный договор, график платежей, справка банка об уплаченных процентах.
- Для супругов: свидетельство о браке и заявление о распределении вычета.
При покупке квартиры без отделки или ремонта в договоре должна быть соответствующая формулировка, а расходы подтверждают чеками и договорами с подрядчиками.
Максимальный налоговый вычет при покупке квартиры и вторая квартира
Максимальный имущественный вычет на покупку - 2 млн рублей расходов, то есть до 260 тысяч рублей возврата, и 3 млн рублей по процентам ипотеки. Если лимит использован не полностью, остаток можно перенести на следующий объект, так что налоговый вычет при покупке второй квартиры возможен.
Сроки и ограничения
Срока давности для обращения за вычетом нет: заявить его можно и через много лет после покупки. Но вернуть налог налоговая вправе только за три последних года, предшествующих году подачи декларации (статья 78 НК). Поэтому если вы купили квартиру в 2018 году и подаёте документы в 2026-м, возврат налога затронет лишь последние три года.
Если налога, уплаченного за год, не хватает, остаток вычета переносится на следующие годы без ограничения по сроку, пока лимит не исчерпан. Если лимит 2 млн рублей использован не полностью (например, купили комнату за 1,2 млн рублей), оставшиеся 800 тыс. рублей можно применить к следующей покупке жилья.
Вычет на покупку можно получить повторно, пока лимит не исчерпан, это относится к жилью, купленному после 1 января 2014 года. Вычет по процентам доступен только по одному объекту.
Примеры расчёта возврата
| Случай | Расходы | Налог к возврату |
|---|---|---|
| Квартира за 2,5 млн рублей | 2 млн (лимит) | 260 тыс. рублей |
| Комната за 1,2 млн рублей | 1,2 млн | 156 тыс. рублей, остаток вычета 800 тыс. рублей |
| Ипотека, проценты за 5 лет 1,8 млн рублей | 1,8 млн | 234 тыс. рублей по процентам |
Если ваш годовой доход 600 тыс. рублей, НДФЛ за год около 78 тыс. рублей. Вернуть за год можно только эти 78 тыс., остаток вычета ждёт следующих лет. Поэтому полный возврат 260 тысяч растягивается обычно на несколько лет.
Частые ошибки при оформлении вычета
- Подают на вычет без документов о платежах, ограничиваясь договором. Налоговая откажет.
- Забывают вычесть из расходов те части, которые оплачены маткапиталом, работодателем или бюджетной субсидией.
- Пытаются получить вычет у взаимозависимых лиц.
- Путают год права на вычет: считают с даты договора, а не регистрации права или акта приёма-передачи.
- Не используют вычет по процентам, хотя банк дал справку.
- Теряют лимит, когда продают жильё до получения вычета, не проверив, что остаток можно перенести.
Если планируете продать квартиру после покупки, учтите налог при продаже: он описан в статье про налог при продаже квартиры.