Ипотеку на вторичное жильё выдают большинство банков: нужны первоначальный взнос, подтверждённый доход и квартира, которая проходит проверку банка. Ставка зависит от ключевой ставки Банка России, программы и взноса, поэтому точные цифры берите на сайте банка в день подачи заявки. Ниже условия, расходы и порядок сделки.
Содержание
- Как работает ипотека на вторичное жильё
- Условия ипотеки на вторичное жильё в 2026 году
- Ставки и от чего они зависят
- Какие программы доступны на вторичку
- Требования банков к квартире
- Требования к заёмщику и созаёмщикам
- Расходы кроме взноса и платежей
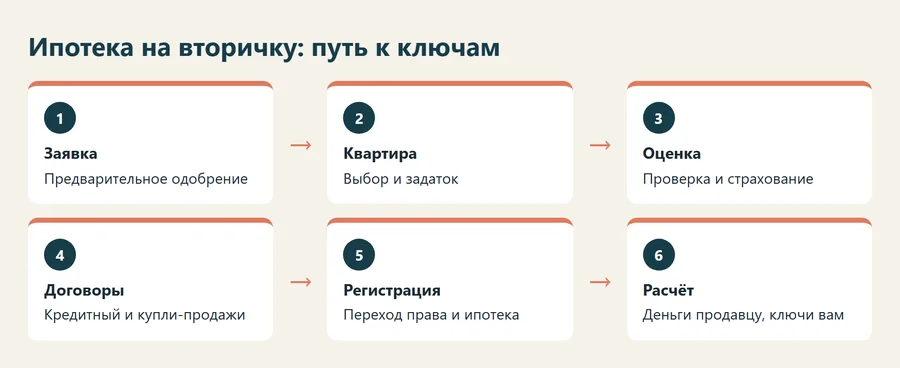
- Этапы сделки с ипотекой на вторичку
- Налоговый вычет по ипотеке
- Рефинансирование ипотеки на вторичное жильё
- Частые ошибки заёмщиков
Как работает ипотека на вторичное жильё
Ипотека на вторичное жильё - это кредит на покупку квартиры или комнаты у собственника. Купленное жильё остаётся в залоге у банка до полного погашения долга. Пока кредит не выплачен, продать или перепланировать квартиру без согласия банка нельзя.
На вторичном рынке банки проверяют не только заёмщика, но и сам объект: дом, износ, юридическую чистоту. Одобрение занимает от нескольких часов до нескольких дней, а само одобрение обычно действует 3-4 месяца. За это время нужно найти квартиру и выйти на сделку.
Условия ипотеки на вторичное жильё в 2026 году
Условия ипотеки на вторичное жильё различаются от банка к банку и меняются при изменении ключевой ставки Банка России. Ориентируйтесь на такие параметры.
| Параметр | Что обычно требуют |
|---|---|
| Первоначальный взнос | От 10-20% цены квартиры, по льготным программам минимум выше |
| Срок кредита | До 25-30 лет в зависимости от банка и возраста |
| Возраст заёмщика | От 18-21 года, на дату погашения обычно не старше 65-75 лет |
| Стаж | Обычно от 3-6 месяцев на текущем месте и общий стаж около года |
| Подтверждение дохода | Справка 2-НДФЛ или справка по форме банка, выписка из СФР, иногда без подтверждения под повышенную ставку |
| Страхование | Квартира обязательно, жизнь и здоровье по желанию, но влияет на ставку |
Конкретные числа смотрите на сайтах банков и в мобильных приложениях: они меняются за месяцы. Не берите цифры из старых статей и обзоров.
Ставки и от чего они зависят
Ставки по ипотеке на вторичное жильё в 2026 году формируются из ключевой ставки Банка России, программы кредитования и вашего взноса. Чем выше взнос и чем надёжнее доход, тем ниже ставка. Есть и скидки: за выбор банка, в котором получаете зарплату, за электронную регистрацию, за страхование.
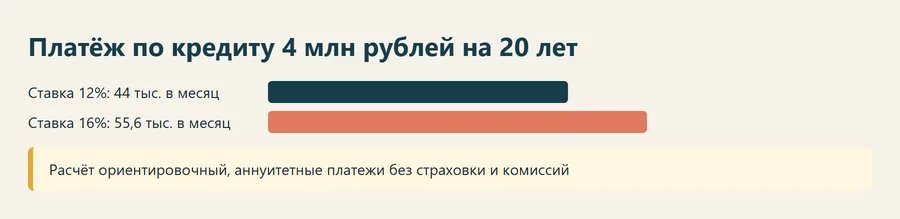
Разница даже в один процент заметна. Пример: кредит 4 млн рублей на 20 лет с аннуитетными платежами.
- При ставке 12% годовых платёж составит около 44 тысяч рублей в месяц, а переплата - около 6,6 млн рублей.
- При ставке 16% годовых платёж вырастает до 55,6 тысячи рублей, а переплата - до 9,4 млн рублей.
Расчёт ориентировочный, под свою ставку и срок посчитайте в ипотечном калькуляторе. Он покажет ежемесячный платёж, переплату и график платежей.
Какие программы доступны на вторичку
Базовая рыночная ипотека доступна на вторичное жильё без ограничений. Что касается льготных программ, то условия господдержки на вторичное жильё чаще всего ограничены. Например, для семейной ипотеки на вторичный рынок действуют ограничения по населённым пунктам и типу жилья, которые менялись и могут меняться дальше. Актуальные условия уточняйте на сайте оператора программы и в банке перед подачей заявки.
Подробнее в статье про семейную ипотеку: кто может участвовать, на какое жильё распространяется программа и какие нюансы бывают при покупке вторичного жилья.
Есть и дополнительные варианты: ипотека для сотрудников зарплатных проектов, программы для военных, ипотека с использованием материнского капитала. Последний вариант подробно разобран в статье про материнский капитал на покупку жилья.
Ставка ипотеки на вторичное жильё сегодня: Сбербанк и другие банки
Ставки по ипотеке на вторичное жильё в Сбербанке и других банках меняются вслед за ключевой ставкой Банка России, поэтому цифру на сегодня берите на сайте банка. Сравнивайте не только процент, но и полную стоимость кредита, страховку и комиссии. Платёж прикинете в ипотечном калькуляторе.
Требования банков к квартире
На вторичке главным становится объект. Банк не выдаст кредит под жильё, которое не может служить надёжным залогом. Он проверяет юридическую чистоту и техническое состояние.
- Дом не признан аварийным и не включён в программу сноса или реновации.
- В квартире есть вода, канализация, отопление и электричество.
- Перепланировка узаконена: самовольные изменения банк не принимает. Как это сделать, объясняет статья про перепланировку квартиры.
- Нет ареста, запретов регистрации, залога у других кредиторов.
- Собственник один или все совладельцы участвуют в сделке, а права несовершеннолетних соблюдены.
- Износ дома, этажность и материал перекрытий соответствуют внутренним требованиям банка. Многие банки не дают ипотеку на дома с деревянными перекрытиями и высоким износом.
Перед подачей документов проверьте квартиру сами. Это сэкономит время и деньги на оценке. Воспользуйтесь чек-листом проверки квартиры и статьёй про проверку квартиры перед покупкой.
Семейная ипотека на вторичное жильё
Семейную ипотеку на вторичное жильё выдают только на объекты и в регионах, которые прошли условия программы, поэтому проверьте квартиру и дом заранее. Подробности и ограничения разобраны в статье про семейную ипотеку.
Требования к заёмщику и созаёмщикам
Банк оценивает кредитную историю, доход и текущие долговые обязательства. Платёж по новой ипотеке вместе с остальными кредитами не должен занимать слишком большую долю дохода: ориентир у многих банков - не больше половины подтверждённого дохода.
Чтобы повысить шансы, привлекают созаёмщиков, чаще супругов. Их доход суммируется. Если квартиру покупают в браке, супруг обычно становится созаёмщиком, даже если его доход невысок.
Если кредитная история испорчена, сначала исправьте её: закройте просрочки и подождите. Заявки в нескольких банках одновременно допустимы, но каждый запрос отражается в кредитной истории.
Расходы кроме взноса и платежей
Первоначальный взнос - не единственная трата. Заложите ещё несколько расходов, которые легко забыть.
- Оценка квартиры независимым оценщиком: сумма зависит от города и банка.
- Страхование залога обязательно: это требование закона об ипотеке.
- Государственная пошлина за регистрацию перехода права, а также регистрация ипотеки; при электронной подаче действует скидка.
- Услуги нотариуса, если сделка требует нотариальной формы.
- Аренда ячейки или комиссия за аккредитив.
- Комиссии банка за электронную регистрацию, если они предусмотрены.
Банк не вправе навязывать дополнительные платные услуги, но отказ от страхования жизни может повысить ставку. Сравните итоговую переплату по обоим вариантам, а не только ставку.
Этапы сделки с ипотекой на вторичку
Порядок покупки в ипотеку почти не отличается у разных банков.
- Подайте заявку и получите предварительное одобрение суммы.
- Найдите квартиру в рамках лимита и договоритесь с продавцом. Для закрепления сделки обычно вносят задаток, как оформить его правильно, написано в статье про задаток и аванс.
- Передайте в банк документы на квартиру и закажите оценку и страхование.
- Получите одобрение объекта.
- Подпишите кредитный договор и договор купли-продажи. Составить проект договора можно в конструкторе договора.
- Зарегистрируйте переход права и ипотеку. Деньги банк перечисляет продавцу через аккредитив или ячейку.
- Получите выписку из ЕГРН с отметкой об ипотеке и ключи.
Продавец получает деньги после регистрации. Этим же защищены и вы: пока право не перешло к вам, расчёт не завершён.
Налоговый вычет по ипотеке
Покупая жильё, вы можете вернуть часть расходов через налоговый вычет. Имущественный вычет на покупку составляет до 2 млн рублей, то есть до 260 тысяч рублей возврата. Вычет по процентам ипотеки - до 3 млн рублей, то есть до 390 тысяч рублей. Для этого нужны доходы, с которых вы платите НДФЛ, и документы о покупке. Правила, ограничения и порядок описаны в статье про налоговый вычет при покупке квартиры.
Рефинансирование ипотеки на вторичное жильё
Если ставки на рынке снизились, ипотеку можно перекредитовать в другом банке на более выгодных условиях. Новый банк погашает старый кредит, а вы платите по новой ставке. Условия: хорошая кредитная история, отсутствие просрочек, остаток долга, подходящий банку.
Прикиньте экономию: перед рефинансированием учтите расходы на оценку, страхование и регистрацию нового залога. Если разница в ставке небольшая, выгода может оказаться меньше затрат.
Частые ошибки заёмщиков
Распространённые ошибки легко предотвратить, если знать о них заранее.
- Искать квартиру до получения предварительного одобрения.
- Не проверять юридическую историю квартиры и покупать с обременениями.
- Брать платёж на пределе возможностей, не оставляя резерва на ремонт и непредвиденные расходы.
- Не учитывать дополнительные расходы на оценку, страхование и регистрацию.
- Игнорировать условия досрочного погашения и перерасчёта платежа.