Семейная ипотека - это льготный кредит под ставку до 6% годовых для семей с детьми. Взять её могут родители, у которых есть ребёнок до 6 лет включительно или двое и более несовершеннолетних детей, а также семьи с ребёнком-инвалидом. Деньги идут на новостройку и ограниченный круг другого жилья, а точные условия в 2026 году зависят от банка и региона.
Содержание
- Что такое семейная ипотека и чем она отличается от обычной
- Кто может взять семейную ипотеку
- Какие условия действуют в 2026 году
- На какое жильё можно оформить семейную ипотеку
- Один кредит на семью: что это значит на практике
- Пошаговый порядок оформления
- Пример расчёта платежа
- Налоговый вычет по семейной ипотеке
- Частые ошибки и риски
Что такое семейная ипотека и чем она отличается от обычной
Семейная ипотека - государственная программа, по которой банк выдаёт кредит на жильё по сниженной ставке, а разницу с рыночной ставкой компенсирует государство. Для заёмщика максимальная ставка составляет 6% годовых на весь срок кредита, пока вы не рефинансируете его вне программы. Обычная ипотека в тот же период стоит заметно дороже, поэтому разница в ежемесячном платеже у семьи на несколько миллионов рублей ощутимая.
Главное отличие не только в ставке. У программы есть ограничения по составу семьи, по виду жилья, по сумме кредита и по тому, сколько таких кредитов может быть у одной семьи. Если вы просто хотите взять ипотеку на вторичное жильё без льгот, смотрите отдельную статью про ипотеку на вторичное жильё.
Программа продлена на несколько лет вперёд, но параметры время от времени меняют постановлением правительства. Поэтому перед подачей заявки проверьте актуальные условия на сайте банка-участника: ставка, лимит и список допустимых объектов могут отличаться от тех, что писали в прошлом году.
Кто может взять семейную ипотеку
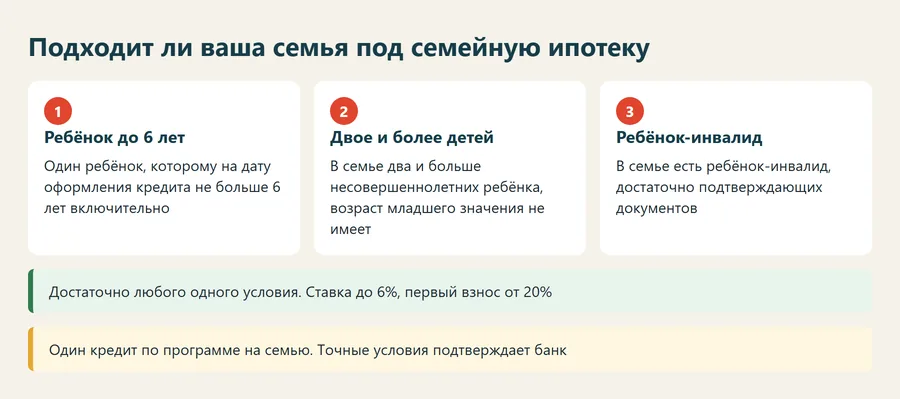
Право на льготу даёт состав семьи. Подходят три варианта: в семье есть ребёнок, которому на момент оформления кредита не больше 6 лет включительно; в семье двое и более несовершеннолетних детей; в семье есть ребёнок-инвалид. Достаточно любого одного условия из трёх.
Заёмщиком выступает один из родителей, второй супруг обычно становится созаёмщиком. Банки смотрят на доход всей семьи, поэтому созаёмщик помогает одобрить большую сумму. Одинокий родитель с подходящим ребёнком тоже может получить кредит по программе.
Гражданство РФ обязательно. Возраст заёмщика на момент окончания срока кредита банки ограничивают, чаще всего это 65-75 лет, поэтому людям старшего возраста срок сокращают. Родственные связи подтверждают свидетельствами о рождении и о браке.
Новая семейная ипотека и изменения с 1 октября 2026 года
Условия семейной ипотеки периодически пересматриваются, поэтому о новой семейной ипотеке и изменениях с 1 октября 2026 года читайте в сообщениях Минфина, ДОМ.РФ и на сайтах банков. Ориентируйтесь на условия на дату подачи заявки и на дату сделки.
Какие условия действуют в 2026 году
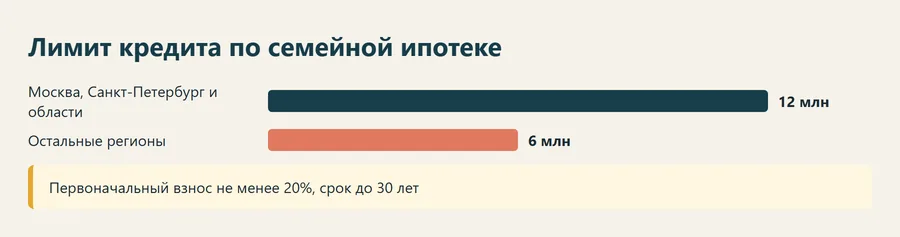
Основные параметры собраны в таблице. Это ориентиры для семьи, которая выбирает кредит: окончательные цифры подтверждает банк при одобрении заявки.
| Параметр | Условие |
|---|---|
| Ставка | до 6% годовых на весь срок |
| Первоначальный взнос | не менее 20% стоимости жилья |
| Максимальная сумма кредита | до 12 млн руб. для Москвы, Санкт-Петербурга, Московской и Ленинградской областей; до 6 млн руб. в остальных регионах |
| Срок | до 30 лет |
| Количество кредитов | один кредит на семью, по программе нельзя оформить второй параллельно |
| Валюта | только рубли |
Первый взнос можно собрать не только из сбережений. Допускаются материнский капитал и средства от продажи другого жилья. Порядок использования капитала описан в статье про материнский капитал на покупку жилья.
На какое жильё можно оформить семейную ипотеку
Базовый вариант - квартира или дом в новостройке у застройщика, аккредитованного банком. Квартиру покупают по договору долевого участия или по договору купли-продажи у застройщика. Расчёты идут через эскроу-счёт, поэтому деньги не уходят застройщику, пока дом не сдан.
Вторичное жильё входит в программу не везде. Обычно разрешено покупать готовое жильё в небольших городах и посёлках, а в крупных городах вторичный рынок исключён, если объект не входит в особый перечень. Список населённых пунктов и точное ограничение по численности проверяйте в банке и в актуальном постановлении правительства.
В программу также входит строительство жилого дома. Тогда банк выдаёт кредит по договору подряда с юридическим лицом или индивидуальным предпринимателем, а участок должен подходить для жилой застройки. Какой вид использования земли нужен, объясняет статья про ИЖС, СНТ и ЛПХ.
Покупать жильё у близких родственников по семейной ипотеке нельзя: банки отказывают, если продавец - родитель, брат, сестра, дети или супруг заёмщика. Квартиру нельзя взять в комнате коммунальной квартиры или в аварийном доме, а также в доме, который признан подлежащим сносу.
Семейная ипотека на дом и процент по кредиту
Семейную ипотеку можно использовать на строительство или покупку дома, если объект подходит под условия программы и банка. Процент по кредиту сегодня зависит от программы и банка, платёж по ставке банка посчитайте в ипотечном калькуляторе.
Один кредит на семью: что это значит на практике
По действующим правилам у семьи может быть только один кредит по программе. Если у вас уже есть семейная ипотека, взять вторую на другое жильё не получится, пока первая не погашена или не рефинансирована вне программы. Это ограничение касается обоих супругов: нельзя оформить два кредита, каждый на своё имя.
Исключения предусмотрены для случаев, когда в семье родился ещё один ребёнок после оформления первого кредита. Тогда по условиям банка можно рефинансировать кредит на тех же условиях или воспользоваться правом на улучшение условий. Уточняйте этот сценарий у менеджера, потому что порядок меняется.
Если вы планируете расширять жильё, лучше заранее прикинуть, как семейная ипотека сочетается с продажей текущей квартиры. Налог на доход от продажи считает калькулятор налога при продаже квартиры.
Пошаговый порядок оформления
- Определите, подходит ли вам состав семьи, и подготовьте свидетельства о рождении детей, свидетельство о браке и паспорта.
- Выберите банк и оцените платёж. Ипотечный платёж при разных сроках удобно проверить в ипотечном калькуляторе.
- Подайте заявку и документы о доходах. Банк проверяет кредитную историю и принимает решение за несколько дней.
- После предварительного одобрения выберите жильё и объект у аккредитованного застройщика или другой продавец из разрешённого списка.
- Внесите первоначальный взнос, оцените объект и застрахуйте жильё в рамках требований банка.
- Подпишите кредитный договор и договор с застройщиком или продавцом, зарегистрируйте права в Росреестре. Квартира остаётся в залоге у банка до погашения кредита.
Срок одобрения у разных банков отличается, но обычно решение занимает от одного до нескольких рабочих дней. После одобрения у вас есть ограниченное время на выбор квартиры, чаще всего 90-180 дней. Не затягивайте с подбором объекта, иначе решение придётся запрашивать заново.
Пример расчёта платежа
Возьмём новостройку за 8 млн руб. в регионе, где лимит кредита 6 млн. Первоначальный взнос 20% составит 1,6 млн руб., кредит - 6,4 млн руб., то есть выше лимита. Значит, семье придётся внести больше: минимум 2 млн руб., чтобы уложиться в максимальную сумму кредита 6 млн.
Платёж по аннуитетной схеме считают по формуле, где участвуют сумма, ставка и срок. При 6% годовых и сроке 20 лет на 6 млн руб. платёж составит около 43 000 руб. в месяц. При сроке 30 лет платёж снижается примерно до 36 000 руб., но переплата вырастает почти вдвое. Для своих цифр используйте калькулятор и учитывайте страховку.
Помните и про дополнительные расходы: оценка жилья, страхование, комиссия за перевод и нотариальные услуги, если они нужны по сделке. В сумме это добавляет к бюджету несколько десятков тысяч рублей.
Налоговый вычет по семейной ипотеке
Покупатель вправе вернуть часть денег через налоговый вычет, как и при обычной покупке жилья. Вычет на сумму расходов на покупку ограничен 2 млн руб., что даёт возврат до 260 тыс. руб. НДФЛ по ставке 13%. Вычет на проценты по ипотеке ограничен 3 млн руб., это возврат до 390 тыс. руб. по ставке 13%.
Размеры вычетов и ставки НДФЛ зависят от дохода и налогового статуса, а ставка может быть другой, если налоговый резидент получает доход свыше пороговой суммы. Подробный порядок оформления есть в статье про налоговый вычет при покупке квартиры. Если покупатели супруги, вычет можно распределить между обоими.
Частые ошибки и риски
- Подают заявку, не проверив, подходит ли выбранное жильё под программу. Банк одобряет заёмщика, но отказывает по объекту.
- Берут кредит на жильё у близкого родственника. Такие сделки банки не принимают.
- Не закладывают в бюджет страхование и расходы на ремонт. Первые месяцы после покупки выходят дороже, чем платёж по кредиту.
- Считают, что можно сразу оформить второй кредит по программе. Ограничение один на семью действует.
- Не проверяют договор с застройщиком: срок передачи, неустойка, порядок раскрытия эскроу-счёта.
Если покупаете жильё у частного продавца на вторичном рынке, где программа это допускает, проверьте объект сами по чек-листу: проверка квартиры перед покупкой.