Ипотека на строительство дома - это целевой кредит, по которому банк выдаёт деньги на возведение жилого дома на вашем участке, обычно частями, по мере готовности этапов. Условия зависят от банка и программы, поэтому ставку, срок и взнос нужно уточнять в самом банке на дату обращения.
Содержание
- Как работает ипотека на строительство дома
- Какая ипотека на строительство дома бывает
- Условия ипотеки на строительство дома 2026
- Ипотека на строительство частного дома с подрядчиком и эскроу
- Как взять ипотеку на строительство дома пошагово
- Ипотека на строительство дома своими силами и самострой
- Можно ли взять ипотеку на строительство дома и когда откажут
- Частые ошибки и расходы заёмщика
- Расчёт примера платежа
Как работает ипотека на строительство дома
Ипотека на строительство дома отличается от обычной покупки: на момент одобрения самого дома ещё нет, есть только участок и проект. Банк оценивает участок, смету и документы на будущую постройку и выдаёт кредит не одной суммой, а траншами.
Участок должен быть вашей собственностью или быть куплен на эти же кредитные средства. Подходят земли с видом разрешённого использования, который допускает жилой дом: ИЖС, личное подсобное хозяйство с правом застройки, в ряде случаев садовые участки. Точный перечень у каждого банка свой.
Одновременно с этим банк требует, чтобы стройка шла по договору с подрядчиком или по понятному плану, если вы строите сами. Именно от выбранной схемы зависят документы, проверки и порядок выплат.
Какая ипотека на строительство дома бывает
Основных вариантов три: обычная рыночная ипотека, семейная ипотека и ипотека с господдержкой для отдельных категорий (например, на Дальнем Востоке или для сельских территорий). У каждой программы свои ставка, первоначальный взнос и перечень допустимых объектов.
Семейная ипотека на строительство дома доступна семьям с детьми и некоторым другим категориям, но только на определённые типы жилья и при выполнении условий программы. Ставка по ней льготная и фиксированная на весь срок, при этом правила меняются, поэтому актуальные условия 2026 года смотрите на сайте Минфина и в банке. Подробнее о самой программе в статье про семейную ипотеку.
| Программа | Кто может взять | Что важно проверить |
|---|---|---|
| Рыночная ипотека на строительство | Любой заёмщик, одобренный банком | Ставка выше льготной, взнос и срок зависят от банка |
| Семейная ипотека | Семьи с детьми по условиям программы | Допустимый тип жилья, подрядчик или эскроу, лимит суммы |
| Ипотека на сельских территориях | Жители и переезжающие в село по условиям программы | Перечень территорий, требования к дому |
| Дальневосточная ипотека | Участники программы на ДФО | Категории заёмщиков и регионы, уточните на дату обращения |
Условия ипотеки на строительство дома 2026
Условия ипотеки на строительство дома в 2026 году банки меняют часто. Ориентироваться стоит на общий набор параметров, а точные цифры брать у кредитора: ставка, минимальный первоначальный взнос, максимальный срок и лимит суммы.
- Первоначальный взнос обычно составляет заметную долю стоимости проекта. Его можно закрыть собственными деньгами, а иногда стоимостью участка или материнским капиталом.
- Срок кредита ограничен возрастом заёмщика на дату погашения, поэтому старшим заёмщикам помогают созаёмщики.
- Банк требует страхование строящегося и построенного дома, а также личное страхование, если вы хотите сохранить сниженную ставку.
- До регистрации готового дома в залоге у банка может быть участок или другое имущество, потом оформляется залог дома.
Если вы услышали про новые условия ипотеки на строительство дома после 1 октября, проверьте их в банке: изменения касаются в основном порядка выдачи денег и подрядных схем, а не только ставки. Ориентируйтесь на информацию Банка России и самого банка на день подачи заявки.
Ипотека на строительство частного дома с подрядчиком и эскроу
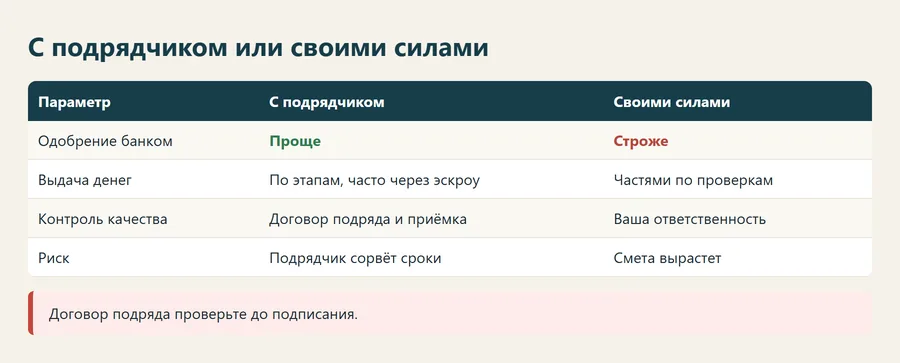
Для схемы с подрядчиком банк требует договор строительного подряда, смету и график работ. Подрядчик проходит проверку: у банка есть свои требования к опыту, финансовому состоянию и отсутствию судебных споров.
Чтобы деньги не уходили подрядчику авансом без результата, всё чаще применяют счёт эскроу. Банк открывает такой счёт на заёмщика, перечисляет туда кредитные деньги, а подрядчик получает их по этапам после подтверждения готовности. Правила применения эскроу при строительстве индивидуального дома и их сроки уточняйте в банке и в актуальных нормативных актах на дату сделки.
Для заёмщика эскроу означает защиту: пока этап не принят, деньги лежат на счёте. Для подрядчика это гарантия оплаты, если работа выполнена вовремя. Договор подряда стоит проверить юристу до подписания, особенно пункты о сроках, неустойке и приёмке.
Как взять ипотеку на строительство дома пошагово
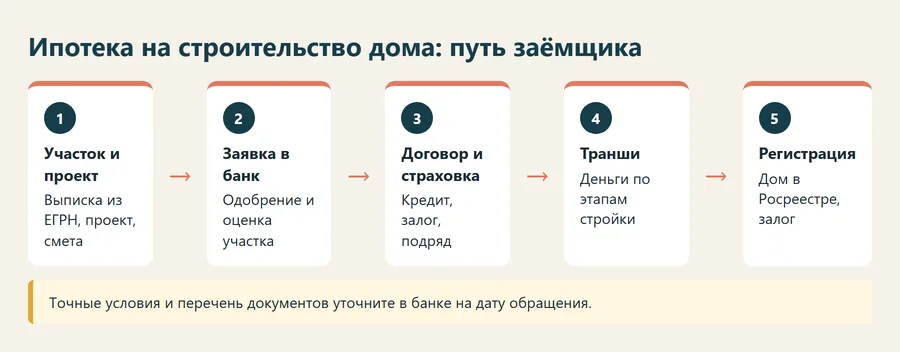
- Определите участок и проект. Проверьте вид разрешённого использования и отсутствие обременений по выписке из ЕГРН.
- Сделайте предварительный расчёт платежа в ипотечном калькуляторе и сравните ставки нескольких банков.
- Подайте заявку и получите предварительное решение. Банк запросит паспорт, СНИЛС, подтверждение дохода и занятости.
- Подготовьте документы на участок, проект дома, смету и договор подряда. Для строительства своими силами банк может потребовать смету и подтверждение возможностей заёмщика.
- Оцените участок и будущий дом у оценщика, аккредитованного банком.
- Подпишите кредитный договор, оформите страховки и залог.
- Получайте кредитные деньги траншами по актам выполненных работ.
- Завершите стройку, зарегистрируйте дом в Росреестре и оформите залог в пользу банка. Порядок описан в статье про оформление дома в собственность.
Ипотека на строительство дома своими силами и самострой
Строительство без подрядчика банки одобряют реже и ставят дополнительные условия: полная смета, подтверждённые документами расходы на материалы, иногда обязательный технадзор. Часть денег выдают после оформления участка, остальное идёт частями по результатам проверок.
Особый риск связан с самостроем: если дом возведён без уведомления о начале строительства и разрешений там, где они нужны, зарегистрировать его станет проблемой. Уведомление о планируемом строительстве подают в орган местного самоуправления до начала работ, а после окончания направляют уведомление об окончании строительства. Следите, чтобы дом соответствовал параметрам, указанным в уведомлении.
Если дом уже частично построен, банк чаще всего не даёт ипотеку на его достройку по программе строительства, но может предложить другие варианты, например кредит под залог участка. Условия нужно уточнять заранее.
Можно ли взять ипотеку на строительство дома и когда откажут
Ответ на вопрос, можно ли взять ипотеку на строительство дома, зависит от четырёх факторов: участок, проект, доход и кредитная история. Банк откажет, если участок не подходит под жилую застройку, у него есть обременения, подрядчик не прошёл проверку или доход не покрывает платёж.
Самые частые причины отказа и способы их исправить:
- Участок в СНТ без права регистрации проживания. Проверьте вид использования и статус, см. статью про ИЖС, СНТ и ЛПХ.
- Смета слишком низкая или завышенная относительно оценки. Согласуйте смету с оценщиком банка.
- Подрядчик без опыта работы по договорам с эскроу. Выберите компанию из списка, которую банк уже проверил.
- Недостаточный первоначальный взнос. Увеличьте взнос или добавьте созаёмщика.
Частые ошибки и расходы заёмщика
Первая ошибка - считать только платёж по кредиту. На практике добавляются расходы на оценку, страхование, госпошлину за регистрацию, технадзор и подключение коммуникаций. Заложите отдельную сумму на неожиданные работы: смета почти всегда растёт.
Вторая ошибка - подписать договор подряда без графика платежей и приёмки по этапам. Тогда банк не сможет переводить деньги по частям, а у вас не будет рычага давления на подрядчика.
Третья ошибка - начать стройку до одобрения кредита. Банк может не признать выполненные работы частью проекта и не учесть их при оценке.
Расчёт примера платежа
Допустим, смета строительства составляет 6 млн рублей, первоначальный взнос 20% (1,2 млн), кредит 4,8 млн на 20 лет. Ежемесячный платёж зависит от ставки: чем она ниже, тем меньше переплата. Подставьте реальные значения банка в калькулятор, чтобы увидеть точную цифру.
Если вы рассчитываете на возврат налога, помните про налоговый вычет: при строительстве дома он действует на расходы на строительство и на проценты по ипотеке в пределах установленных лимитов, при наличии подтверждающих документов. Размеры лимитов уточняйте на сайте ФНС на дату подачи декларации.