Ипотека для пенсионеров в России возможна: закон возраст заёмщика не ограничивает, но банки задают свой предел на дату окончания кредита и проверяют доход. Пенсия засчитывается в доход, а шансы растут, если добавить созаёмщика, увеличить первоначальный взнос и согласиться на страхование.
Содержание
- Дают ли ипотеку пенсионерам
- Ипотека для пенсионеров: условия и ограничения по возрасту
- Как банк учитывает пенсию и другие доходы
- Созаёмщики и поручители
- Льготная ипотека для пенсионеров и льготные программы
- Страхование: зачем и сколько стоит
- Пошагово: как оформить ипотеку пенсионеру
- Налоговый вычет для пенсионеров
- Типичные ошибки пенсионеров при получении ипотеки
Дают ли ипотеку пенсионерам
Да, ипотека для пенсионеров существует, хотя отдельной государственной программы именно для пенсионеров по возрасту нет. Закон не запрещает выдавать кредит человеку, получающему пенсию. Банк оценивает платёжеспособность, возраст на момент полного погашения и качество залога.
Решение принимает банк, поэтому условия отличаются. Одни предлагают стандартные продукты без особых оговорок, другие устанавливают предельный возраст к концу срока и обязательные дополнительные требования. Конкретные цифры и ставки меняются, уточняйте их на сайте банка в день подачи заявки.
Ипотека для пенсионеров: условия и ограничения по возрасту
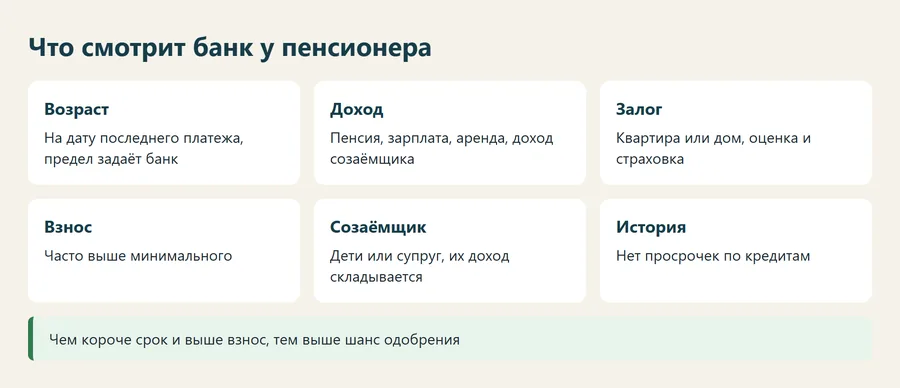
Для банка главное не возраст на сегодня, а возраст на последний платёж. Часто встречается предел порядка 65-75 лет на дату погашения, но у каждого банка своя цифра. Поэтому пенсионеру обычно предлагают более короткий срок, чем молодому заёмщику, а ежемесячный платёж при этом выше.
- Предельный возраст к концу кредита задаётся банком, в одних продуктах он ниже, в других выше.
- Срок кредита сокращается: чем старше заёмщик, тем меньше лет остаётся до предельного возраста.
- Первоначальный взнос для пенсионеров нередко требуют выше обычного минимума.
- Обязательно залог приобретаемого жилья, а иногда и дополнительное обеспечение.
- Банк просит подтвердить доход и отсутствие просрочек в кредитной истории.
Узнать общие подходы к вторичному жилью можно в статье ипотека на вторичное жильё: пенсионеры чаще покупают именно готовые квартиры, где залог легче оценить.
Как банк учитывает пенсию и другие доходы
Государственная пенсия по старости, страховая и накопительная часть, пенсия по инвалидности, ряд других выплат могут учитываться как доход. Банк обычно запрашивает справку из Социального фонда России или выписку по счёту, на который приходит пенсия. Если вы получаете пенсию на карту этого банка, подтверждать её проще.
Работающим пенсионерам важно показать дополнительный доход: справку о заработной плате, договор, декларацию самозанятого, доходы от сдачи квартиры. Чем стабильнее и документально подтверждённее источник, тем выше шанс получить желаемую сумму. Для расчёта посильного платежа используйте ипотечный калькулятор: подставьте срок, который предлагает банк, и посмотрите платёж.
Платёж по кредиту, как правило, не должен занимать большую долю дохода семьи. Допустимую нагрузку каждый банк считает по-своему, это показатель долговой нагрузки.
| Источник дохода | Чем подтвердить |
|---|---|
| Пенсия по старости или инвалидности | Справка из Социального фонда России или выписка по счёту |
| Работа по трудовому договору | Справка о доходах и копия трудовой или сведения о трудовой деятельности |
| Доход самозанятого | Справка из приложения Мой налог за последние месяцы |
| Сдача жилья в аренду | Договор аренды и подтверждение уплаты налога |
Ипотека для работающих пенсионеров
Если вы работаете, банк видит два источника денег и может одобрить более крупную сумму. Дополнительно оценивают стаж на текущем месте, надёжность работодателя и срок действия трудового договора. Пенсионеру-самозанятому понадобятся справки о доходах за последние месяцы.
Созаёмщики и поручители
Созаёмщик делит с вами обязанность выплачивать кредит, а его доход складывается с вашим при расчёте суммы. Чаще всего созаёмщиками выступают взрослые дети, супруг или другие родственники. Для банка это лучший способ снизить риск: платёж не зависит от одного человека.
Поручитель отвечает по долгам, если заёмщик перестанет платить, но на сумму кредита его доход, как правило, не влияет. Созаёмщик же может претендовать на долю в жилье, поэтому обсудите заранее, на кого и как будет оформлена квартира. Подробнее о том, как участвуют в сделке несколько человек, см. статью про материнский капитал, где распределение долей тоже важно.
Льготная ипотека для пенсионеров и льготные программы
Отдельной льготной ипотеки для всех пенсионеров нет, но некоторые продукты доступны и им, если выполнены условия программы. Например, семейная ипотека зависит не от возраста, а от наличия детей в семье, подробности и текущие условия смотрите в материале семейная ипотека и на сайтах банков.
Военные пенсионеры и бывшие силовики не получают автоматически льготной ставки. Накопительно-ипотечная система предназначена для действующих военнослужащих, а особые продукты для бывших военных у банков могут быть, их стоит спрашивать лично. Отдельные банки предлагают зарплатным клиентам и участникам пенсионных проектов сниженные ставки: проверяйте условия до подачи заявки.
Страхование: зачем и сколько стоит
Страхование залога от рисков утраты и повреждения по закону об ипотеке обязательно, если жильё остаётся в залоге у банка. Страхование жизни и здоровья формально добровольное: банк не вправе навязывать его как условие выдачи кредита, но может повысить ставку, если вы откажетесь.
Для пенсионеров страховка жизни стоит дороже, чем для молодых, потому что тариф зависит от возраста и состояния здоровья. Сравнивайте стоимость полиса и разницу в ставке: иногда отказ от страхования выгоднее, но чаще страховка окупается снижением процента. Тарифы страховых компаний уточняйте напрямую.
Пошагово: как оформить ипотеку пенсионеру
- Посчитайте платёж в калькуляторе и решите, какой срок и взнос вам подходят.
- Подготовьте паспорт, СНИЛС, справки о пенсии и доходах, при необходимости документы созаёмщика.
- Подайте заявки в 2-3 банка и сравните условия, не только ставку, но и требования к страхованию.
- Выберите объект и закажите оценку, подробности в статье про оценку квартиры.
- Проверьте квартиру перед сделкой по чек-листу проверки.
- Подпишите кредитный договор и договор купли-продажи, зарегистрируйте сделку и залог в Росреестре.
Налоговый вычет для пенсионеров
Пенсионеры, которые не платят НДФЛ, получить вычет сразу не могут: он возвращает налог, уплаченный с доходов. Но если у вас был облагаемый доход, вы вправе вернуть налог за покупку жилья и за проценты по ипотеке. Остаток вычета пенсионерам разрешено перенести на предыдущие налоговые периоды, не более чем на три года, подробности на сайте ФНС. Основы изложены в статье налоговый вычет при покупке квартиры: имущественный вычет на покупку составляет до 2 млн рублей, на проценты до 3 млн рублей.
Типичные ошибки пенсионеров при получении ипотеки
- Подавать заявку только в один банк и соглашаться на первое предложение.
- Не считать итоговую переплату: срок короткий, платёж высокий, запас дохода мал.
- Оформлять квартиру на родственника без договорённостей и письменных гарантий.
- Брать кредит у посредников с обещаниями гарантированного одобрения за плату.
- Не читать условия страхования и пропустить пункты об исключениях.