Ипотека на дом выдаётся на готовый дом с участком, на дом у застройщика или на строительство. Банк берёт в залог и дом, и землю, поэтому проверяет оба объекта, требует страховку и первоначальный взнос, а семейная ипотека на дом действует только на условиях, которые нужно сверять на дату подачи заявки.
Содержание
- Ипотека на дом: какие бывают варианты
- Основные условия ипотеки на покупку дома
- Семейная ипотека на дом: условия
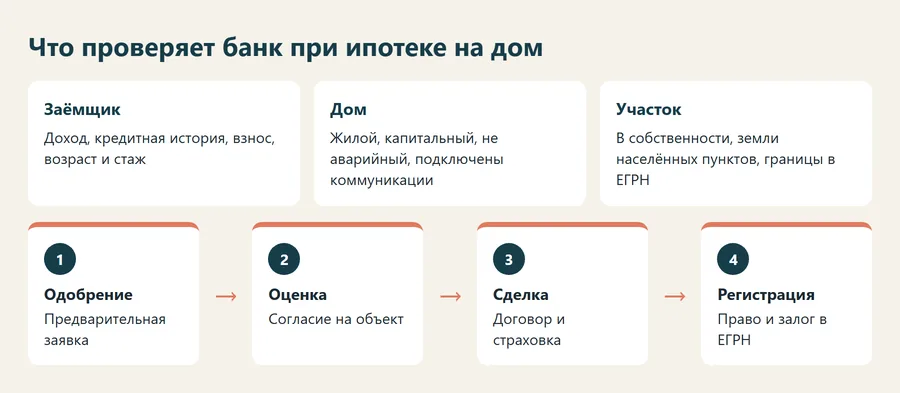
- Ипотека на частный дом: требования к дому и участку
- Ипотека на дом: пошаговый порядок
- Какие документы нужны для ипотеки на дом
- Особые программы и налоговые вычеты
- Частые ошибки при оформлении ипотеки на дом
Ипотека на дом: какие бывают варианты
Ипотека на дом - это целевой кредит под залог самого дома и земельного участка под ним. Банк кредитует не любой объект: дом должен быть жилым, участок оформленным, а права продавца подтверждёнными. По назначению различают три варианта.
- Покупка готового дома с участком на вторичном рынке: обычная схема, как с квартирой.
- Покупка дома у застройщика, в коттеджном посёлке: расчёты идут через эскроу или по другой схеме банка.
- Строительство дома на своём участке: деньги выдаются частями, об этом в материале про ипотеку на строительство дома.
Условия по ставке, сроку и сумме зависят от банка и от программы. Здесь собрана логика, которая работает у большинства кредиторов. Точные цифры на дату обращения смотрите на сайте банка.
Основные условия ипотеки на покупку дома
| Параметр | Как обычно у банков |
|---|---|
| Первоначальный взнос | От 10 до 20 процентов и выше, зависит от банка и программы |
| Срок кредита | До 30 лет, у отдельных программ короче |
| Залог | Дом и участок вместе |
| Страхование | Обязательно страхование дома от повреждения и гибели |
| Оценка | Независимая оценка объекта, стоимость оплачивает заёмщик |
| Ставка | Зависит от программы и ключевой ставки, уточните на сайте банка |
Размер ежемесячного платежа можно прикинуть в ипотечном калькуляторе: подставьте цену дома, взнос, срок и ставку. Не берите платёж, который выше примерно трети семейного дохода, иначе просрочка станет вопросом времени.
Семейная ипотека на дом: условия
Семейная ипотека - государственная программа с пониженной ставкой для семей с детьми. Ипотека на дом по ней возможна, но у программы свои правила: к кому она применима, на какое жильё, сколько займов можно оформить на семью, какой предельный размер кредита и ставка. Эти параметры менялись не раз, в том числе в 2025 и 2026 годах.
Поэтому не опирайтесь на старые статьи: сверьте условия на сайте Минфина, ДОМ.РФ и выбранного банка на дату подачи заявки. Подробный разбор программы вы найдёте в статье про семейную ипотеку.
Общие принципы такие: дом должен подходить под требования программы, например быть новым или построенным по договору подряда с организацией, а на готовый дом на вторичном рынке льгота может не распространяться. Каждый банк трактует детали по-своему, и отказ по объекту встречается чаще, чем по заёмщику.
Ипотека на частный дом: требования к дому и участку
Банк оценивает объект как будущий залог. Если дом трудно продать, он не принимается. Типичные требования такие.
- Дом жилой, пригодный для круглогодичного проживания, с фундаментом и капитальными стенами.
- Участок находится в собственности продавца и относится к землям населённых пунктов с видом разрешённого использования для ИЖС или ЛПХ. О различиях категорий - в статье про ИЖС, СНТ и ЛПХ.
- Дом и участок зарегистрированы в ЕГРН, границы участка уточнены, нет споров с соседями.
- Подключены электричество и водоснабжение, хорошо, если есть отопление и канализация. Требования к газу и дороге у банков разные.
- Нет арестов, залогов и прав третьих лиц, включая прописанных и отказавшихся от приватизации.
- Дом не аварийный, не расположен в зоне затопления или оползней, не признан самовольной постройкой.
Садовый дом в СНТ банки принимают реже. Если он признан жилым в установленном порядке и подходит под требования, шансы выше, но решение остаётся за банком.
Ипотека на дом: пошаговый порядок
- Определите бюджет и накопите первоначальный взнос. Заранее оцените платёж в калькуляторе.
- Выберите банк и подайте предварительную заявку: одобрение действует ограниченное время, обычно несколько месяцев.
- Найдите дом, который подойдёт и банку. Попросите у продавца документы заранее.
- Закажите оценку и получите согласие банка на объект.
- Внесите задаток или аванс по договору. Об их различиях - в материале про задаток и аванс.
- Подпишите кредитный договор и договор купли-продажи дома с участком, оформите страховку.
- Зарегистрируйте переход права и залог в Росреестре. Часто это делают в электронном виде через банк.
- Получите выписку из ЕГРН: вы собственник, а дом и земля находятся в залоге у банка.
Общую логику покупки дома мы разбирали в материале о том, как купить дом.
Какие документы нужны для ипотеки на дом
Список состоит из документов заёмщика и документов на объект. Часть банк запрашивает сам, остальное нужно подготовить.
| От заёмщика | По дому и участку |
|---|---|
| Паспорт, СНИЛС | Выписка из ЕГРН на дом и на участок |
| Справка о доходах или выписка по счёту | Договор купли-продажи, правоустанавливающие документы продавца |
| Копия трудовой книжки или договор | Технический план или паспорт дома |
| Для семейной ипотеки свидетельства о рождении детей | Отчёт об оценке и согласие супруга продавца на сделку |
Если используется материнский капитал, потребуется сертификат или выписка из реестра. Материнский капитал можно направить на первоначальный взнос, но придётся оформить доли детям. Подробнее - в материале про материнский капитал на покупку жилья.
Особые программы и налоговые вычеты
Кроме семейной ипотеки на дом существуют региональные и отраслевые программы: льготная ипотека на Дальнем Востоке, сельская ипотека для жителей сельских территорий и другие. У каждой свой круг участников, список территорий и ограничения по объекту.
Покупателю дома с участком положен налоговый вычет: до 2 млн рублей с расходов на покупку и до 3 млн рублей с процентов по ипотеке. Это возврат 13 процентов, а в части доходов выше установленного порога - 15 процентов. Условия вычета проверьте на сайте ФНС. Порядок вычета рассмотрен в статье про налоговый вычет при покупке жилья.
Частые ошибки при оформлении ипотеки на дом
- Выбирают дом до получения предварительного одобрения: потом банк отказывает по объекту, а задаток уже внесён.
- Покупают дом на участке с неправильной категорией земли. Банк не принимает такой залог, а продать объект потом сложно.
- Не проверяют, прописаны ли в доме люди с правом проживания, и не требуют выписки.
- Не учитывают расходы сверх взноса: оценка, страховка, регистрация, нотариус, услуги банка.
- Оформляют самострой без узаконивания: такой дом нельзя заложить, пока не признано право собственности.