Продажа квартиры с ипотекой возможна, пока кредит не погашен: нужно согласие банка-залогодержателя и схема расчётов, при которой долг закрывается деньгами покупателя или вашими. Чаще всего деньги покупателя частично идут на погашение кредита, банк снимает обременение, и только потом право переходит к новому владельцу.
Содержание
- Можно ли продать квартиру, которая ещё в ипотеке
- Какие бывают схемы продажи квартиры в ипотеке
- Пошаговый порядок продажи квартиры с ипотекой
- Какие документы нужны для сделки
- Продажа квартиры с материнским капиталом, семейной и военной ипотекой
- Налог с продажи квартиры, купленной в ипотеку
- Частые ошибки при продаже квартиры в ипотеке
- Пример расчёта сделки
Можно ли продать квартиру, которая ещё в ипотеке
Продажа квартиры с ипотекой разрешена законом, но с оговоркой: квартира находится в залоге у банка, и распоряжаться ею без согласия кредитора нельзя. Залогодатель вправе отчуждать заложенное имущество только с согласия залогодержателя, это прямо сказано в законе об ипотеке. Поэтому первый шаг продавца - не поиск покупателя, а разговор с банком.
Обременение в Росреестре выглядит как запись об ипотеке в силу закона или по договору. Пока она есть, регистратор не зарегистрирует переход права без документов от банка. Покупатель с ипотекой от другого банка тоже столкнётся с этим: его банк не выдаст деньги, пока не увидит понятную схему закрытия старого долга.
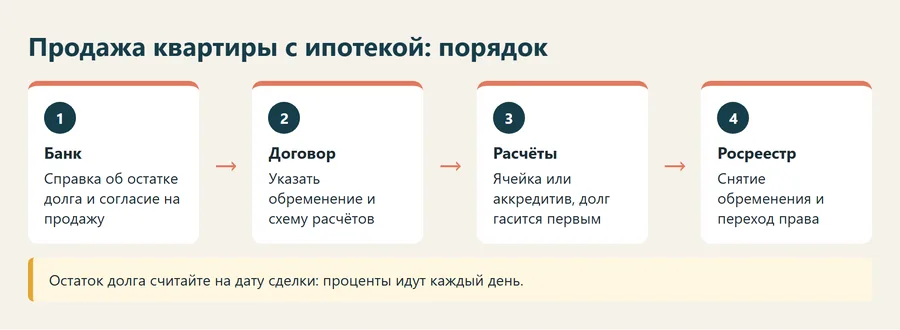
Если вы продаёте квартиру с непогашенной ипотекой, заранее выясните остаток долга на дату сделки, а не на сегодня. Проценты начисляются каждый день, и сумма для полного погашения всегда чуть больше остатка основного долга. Точную цифру банк выдаёт справкой с пометкой даты.
Какие бывают схемы продажи квартиры в ипотеке
На практике используют четыре схемы. Какая подойдёт, зависит от цены квартиры, остатка долга и того, есть ли у продавца свои деньги для досрочного погашения.
- Погашение до сделки. Вы гасите кредит сами (накопления, помощь родственников, краткосрочный заём), банк снимает обременение, и дальше продажа идёт как обычная. Самый простой вариант для покупателя.
- Погашение за счёт задатка или аванса. Покупатель передаёт часть суммы по расписке или соглашению о задатке, продавец закрывает кредит, затем стороны подписывают основной договор. Риск в том, что деньги ушли до оформления сделки, поэтому такую схему лучше проводить через банк.
- Погашение деньгами покупателя в день сделки. Банк продавца принимает платёж на ссудный счёт, выдаёт справку о закрытии долга и документы для снятия обременения, остаток денег получает продавец. Чаще всего это делают через ячейку или аккредитив.
- Перевод долга на покупателя. Новый владелец принимает кредит и залог. Банк обязан дать на это согласие, а условия кредита обычно пересматриваются, так что вариант встречается редко.
О том, как безопасно передать деньги, подробнее написано в статье про аккредитив, ячейку и сервис безопасных расчётов.
Пошаговый порядок продажи квартиры с ипотекой
Порядок продажи квартиры с ипотекой строится вокруг банка. Ниже последовательность, которая подходит для большинства сделок.
- Запросите в банке справку об остатке долга и письменное согласие на продажу. Уточните, как банк снимает обременение и сколько времени это занимает.
- Найдите покупателя и согласуйте цену, которая покрывает долг и ваши планы после сделки. Если цена продажи ниже остатка кредита, разницу придётся доплатить из своих средств.
- Подпишите предварительный договор или соглашение о задатке. Укажите, что квартира обременена ипотекой, назовите банк и сумму долга.
- Выберите схему расчётов: ячейка, аккредитив или электронный сервис банка. Сразу обсудите, кто платит комиссию.
- Подпишите договор купли-продажи в письменной форме. В нём должны быть слова об обременении и о том, что оно будет прекращено до регистрации или одновременно с ней.
- Подайте документы на регистрацию перехода права и снятие записи об ипотеке в Росреестр через МФЦ, нотариуса или электронно через банк.
- Получите выписку из ЕГРН с новым собственником, после этого банк раскрывает ячейку или аккредитив.
Для разных регионов банки работают по-разному: одни снимают обременение сами через электронное взаимодействие с Росреестром, другие просят приехать с заявлением в МФЦ. Уточните это заранее.
Какие документы нужны для сделки
Перечень близок к обычной продаже, но добавляются бумаги от банка. Полный список обычных документов смотрите в статье о документах для продажи квартиры.
| Документ | Откуда берёте | Для чего нужен |
|---|---|---|
| Выписка из ЕГРН | Росреестр, Госуслуги | Подтверждает собственника и обременение |
| Кредитный договор и закладная или запись об ипотеке | Банк, у вас на руках | Условия залога и права банка |
| Справка об остатке долга на дату | Банк | Расчёт суммы для погашения |
| Письменное согласие банка на продажу | Банк | Основание для регистрации перехода права |
| Согласие супруга | Нотариус | Нужно, если квартира куплена в браке |
| Разрешение органа опеки | Орган опеки | Если собственники или жильцы дети |
| Паспорт, СНИЛС, справка о задолженности по ЖКУ | Вы, управляющая компания | Идентификация и отсутствие долгов |
Образец договора купли-продажи квартиры с ипотекой лучше брать у банка или юриста, а не из случайных шаблонов: формулировки об обременении и порядке расчётов должны совпадать с требованиями кредитора. Основы можно посмотреть в статье о договоре купли-продажи или собрать свой вариант в конструкторе договора.
Продажа квартиры с материнским капиталом, семейной и военной ипотекой
Материнский капитал
Если ипотеку погашали средствами материнского капитала, родители обязаны оформить жильё в долевую собственность на всех членов семьи, включая детей. Продажа такой квартиры требует предварительного разрешения органа опеки, и взамен нужно обычно доказать, что детям будет куплено жильё не хуже. Без разрешения регистрация сделки невозможна.
Подробно условия использования капитала описаны в статье про материнский капитал на покупку жилья.
Семейная ипотека
Продать квартиру с семейной ипотекой можно по общей схеме: с согласия банка и погашением кредита. Субсидированная ставка при этом исчезает вместе с кредитом, и новую семейную ипотеку на другое жильё получить можно только на условиях программы на дату обращения. Требования к повторному использованию программы уточняйте в банке.
Военная ипотека
При военной ипотеке квартира обременена в пользу банка, а накопительные взносы идут через государственного оператора. Продажа возможна после согласования с банком и оператором, а порядок возврата средств накопительной системы определён отдельными правилами. Если вы участник программы, начните с обращения в орган, который ведёт ваш накопительный счёт.
Налог с продажи квартиры, купленной в ипотеку
Налог зависит не от того, была ли ипотека, а от срока владения. Если вы владели квартирой не менее минимального срока, налога нет: срок равен трём годам в особых случаях (единственное жильё, наследство, дарение от близкого родственника, приватизация) и пяти годам в остальных. Дата отсчёта идёт от регистрации права, а не от подписания кредитного договора.
Если срок не выдержан, налог платят с суммы, превышающей имущественный вычет или подтверждённые расходы на покупку. Проценты по ипотеке в расходы на приобретение не входят, поэтому уменьшить базу ими нельзя. Текущие ставки, пороги и лимит вычета уточните на сайте ФНС на дату сделки, а быстрый расчёт можно сделать в калькуляторе налога при продаже. Подробнее о правилах читайте в статье про налог при продаже квартиры.
Налоговая декларация подаётся до 30 апреля года, следующего за годом продажи, а сам налог платят до 15 июля.
Частые ошибки при продаже квартиры в ипотеке
- Передавать деньги покупателя без банка и без расписки. Если сделка сорвётся, вернуть аванс будет сложно.
- Не проверять остаток долга на день сделки: сумма на ячейке оказывается меньше нужной.
- Не согласовать с банком схему заранее и узнать об отказе за день до регистрации.
- Забыть про согласие супруга, если квартира куплена в браке, и про разрешение органа опеки.
- Не включить в договор слова об обременении и о том, что продавец обязан его прекратить.
- Считать налог по сумме договора, не проверив срок владения и кадастровую стоимость.
Покупателям стоит дополнительно проверить квартиру по чек-листу из инструмента проверки квартиры.
Пример расчёта сделки
Условный пример: квартира продаётся за 6 000 000 рублей, остаток долга по ипотеке на дату сделки составляет 2 800 000 рублей. Покупатель вносит всю сумму в ячейку или на аккредитив. Банк продавца получает 2 800 000 рублей на погашение, продавец получает оставшиеся 3 200 000 рублей после регистрации перехода права.
Если бы остаток долга был 6 300 000 рублей, одной цены продажи не хватило бы: 300 000 рублей и расходы на сделку продавцу пришлось бы доплатить самому. Поэтому оценивать допустимую цену продажи нужно сразу, до выхода на рынок.