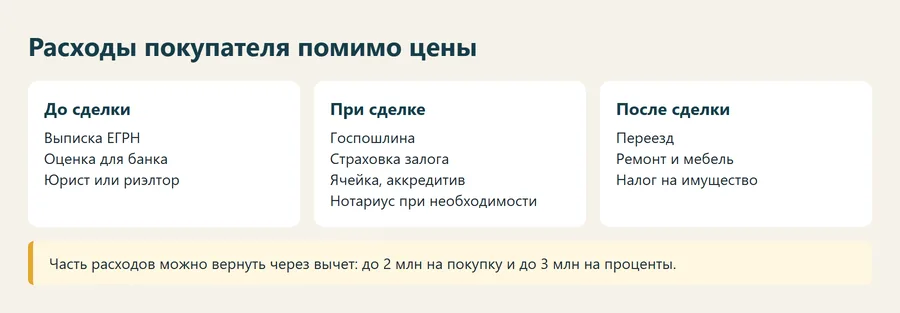
Расходы при покупке квартиры не ограничиваются ценой в договоре. К ней добавляются госпошлина, услуги банка и оценщика, страховка, возможная комиссия риэлтора, а потом переезд и ремонт. Заложите на всё это отдельную сумму и считайте её до выбора квартиры, а не после.
Содержание
Какие расходы несёт покупатель при покупке квартиры
Расходы покупателя при покупке квартиры делятся на обязательные платежи, платные услуги, которые можно выбирать, и затраты после сделки. Главная ошибка - считать только первоначальный взнос и цену. Из-за этого к моменту регистрации не хватает денег на пошлину, страховку или ячейку.
Ниже полный перечень по этапам. Часть позиций зависит от региона, банка и способа расчёта, поэтому там, где суммы разные, указан способ проверки, а не цифра.
Обязательные платежи при покупке квартиры
Государственная пошлина
За регистрацию перехода права собственности на жилое помещение физическое лицо платит госпошлину. Для покупателя-гражданина она составляет 2 000 рублей, при подаче документов в электронной форме действует скидка. Размер и условия скидки уточняйте на сайте Росреестра на дату сделки.
Выписка из ЕГРН
Перед покупкой запросите выписку из ЕГРН, чтобы проверить собственников, обременения и арест. Выписка платная, стоимость и способ получения смотрите в прейскуранте Росреестра. Что именно искать в выписке, описано в статье о выписке из ЕГРН.
Налоги и сборы после сделки
Налог на имущество начисляется собственнику по кадастровой стоимости, первое уведомление приходит от ФНС после регистрации права. Подробнее о расчёте в статье про налог на имущество.
Расходы при покупке квартиры в ипотеку
Расходы при покупке квартиры в ипотеку выше, чем при покупке за наличные, потому что добавляются платежи банку и третьим лицам. Часть из них можно снизить, сравнив предложения нескольких банков.
- Оценка квартиры. Банку нужен отчёт независимого оценщика. Стоимость отчёта зависит от региона и оценочной компании, уточняйте её при заказе. См. также статью об оценке квартиры.
- Страхование залога. Страхование квартиры от повреждения и гибели обязательно по закону об ипотеке, если договором не предусмотрено иное.
- Страхование жизни и титула. Добровольное страхование влияет на ставку: при отказе банк может повысить процент. Сравните выгоду от скидки и стоимость полиса.
- Комиссия и услуги банка. Сервисы электронной регистрации, ячейка, аккредитив, перевод средств. Тарифы смотрите в банке.
- Первоначальный взнос. Минимальная доля зависит от программы банка, уточняйте её на сайте банка. Об условиях читайте в статье про ипотеку на вторичное жильё.
Размер платежей по кредиту можно посчитать в ипотечном калькуляторе.
Какие расходы при покупке квартиры на вторичном рынке
На вторичном рынке покупатель чаще всего имеет дело с частным продавцом или агентством. Основные статьи расходов выглядят так:
| Статья расхода | Когда возникает | Можно ли сэкономить |
|---|---|---|
| Услуги риэлтора или юриста | При поиске и сопровождении | Да, если проверять самому по чек-листу |
| Нотариус | При обязательном удостоверении (доли, дети, иные случаи) | Нет, если удостоверение обязательно |
| Ячейка, аккредитив, сервис расчётов | Передача денег | Выбрать более дешёвый банк |
| Погашение долгов продавца по ЖКУ | Если выявлены долги | Включить условие в договор, продавец гасит сам |
| Юридическая проверка | До сделки | Частично, по инструменту проверки |
Проверку квартиры лучше сделать по чек-листу: бесплатный инструмент проверки квартиры поможет не упустить обременения и долги. О схемах оплаты рассказано в статье о безопасных расчётах.
Расходы после покупки квартиры
После регистрации появляются затраты, которые не входят в цену. Это переезд, замена замков, показания счётчиков, переоформление лицевых счетов, подключение интернета и мебель. Сюда же относятся расходы на ремонт: в новостройке часто нужна отделка, во вторичке - замена коммуникаций.
Если вы покупаете квартиру в новостройке, смотрите статью о приёмке квартиры: недочёты лучше зафиксировать в акте до подписания. Для застройщиков с рассрочкой есть дополнительная переплата, подробнее в статье про рассрочку от застройщика.
Что можно вернуть через налоговый вычет
Часть расходов при покупке жилья можно вернуть. Имущественный вычет на покупку составляет до 2 млн рублей расходов, налог возвращается по ставке 13%, то есть до 260 тысяч рублей. Вычет по процентам ипотеки считается с лимита 3 млн рублей, это до 390 тысяч рублей. Актуальные правила, условия и порядок подачи уточняйте на сайте ФНС. Подробнее в статье о налоговом вычете.
В расходы на покупку можно включить стоимость самой квартиры, а при покупке без отделки и расходы на ремонт, если это прямо указано в договоре. Платежи за страховку и услуги риэлтора в вычет не входят.
Пример расчёта расходов
Условный пример: квартира на вторичном рынке стоит 6 000 000 рублей, покупка в ипотеку, первоначальный взнос 20%. Первоначальный взнос составляет 1 200 000 рублей, кредит - 4 800 000 рублей. К этому добавляются: пошлина, оценка, страховка, ячейка и ремонт.
Если на оценку, страховку, комиссию банка и пошлину суммарно уйдёт около 50 000 рублей, а на ремонт и переезд 300 000 рублей, то к цене квартиры стоит добавить не менее 350 000 рублей. Реальные цифры вы получите только после запросов в банк, к оценщику и страховой.
Как не заплатить лишнего
- Сравните тарифы на ячейку, аккредитив и электронную регистрацию в нескольких банках.
- Узнайте, нужна ли вам помощь риэлтора, и закрепите услуги письменным договором.
- Сравните цену полиса страхования и разницу в ставке по кредиту.
- Попросите продавца погасить долги по коммунальным платежам до передачи квартиры.
- Подавайте документы на регистрацию электронно, если банк предлагает такую услугу.