Деньги за квартиру безопаснее всего передавать так, чтобы продавец получил их только после регистрации перехода права. Для этого используют аккредитив, банковскую ячейку, нотариальный депозит или сервис безопасных расчётов банка.
Содержание
Почему расчёты при покупке квартиры нужно защищать
При покупке квартиры наибольший риск связан с моментом передачи денег. Если отдать их заранее, продавец может исчезнуть, а сделка не состояться. Если передавать после регистрации, продавец боится остаться без оплаты. Безопасные способы расчёта снимают проблему: деньги находятся у третьей стороны и выдаются, когда выполнены условия сделки.
Закон не запрещает физическим лицам рассчитываться наличными, лимиты в 100 тысяч рублей касаются расчётов организаций и предпринимателей. Но наличные передача без документов оставляет покупателя без защиты, поэтому для крупной суммы выбирают банковские способы.
Какие способы расчётов существуют
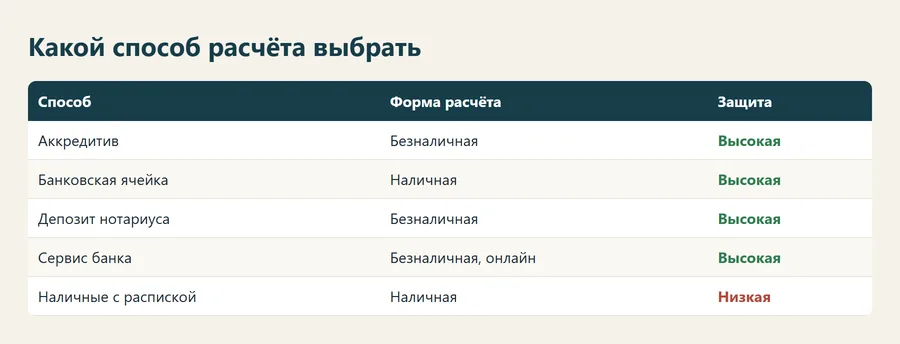
Основных способов пять. Каждый подходит под свою ситуацию и отличается скоростью, стоимостью и надёжностью.
| Способ | Как работает | Когда выбирают |
|---|---|---|
| Аккредитив | Банк покупателя резервирует деньги и выплачивает продавцу после предъявления документов о регистрации | Расчёты на крупную сумму, ипотека |
| Банковская ячейка | Покупатель кладёт деньги в ячейку, продавец получает доступ после регистрации | Наличный расчёт |
| Нотариальный депозит | Деньги вносятся нотариусу и выдаются продавцу по условиям | Сделка с нотариусом, доли |
| Сервис безопасных расчётов банка | Электронный сервис, где деньги блокируются до регистрации права | Покупка у частного лица через банк |
| Счёт эскроу | Деньги блокируются на специальном счёте до передачи объекта | Новостройки по ДДУ и некоторые другие сделки |
Какой способ выбрать, зависит от суммы, банка и того, как оформляется сделка. Начните с вопроса, какой способ готов принять ваш банк и банк продавца.
Как работает аккредитив
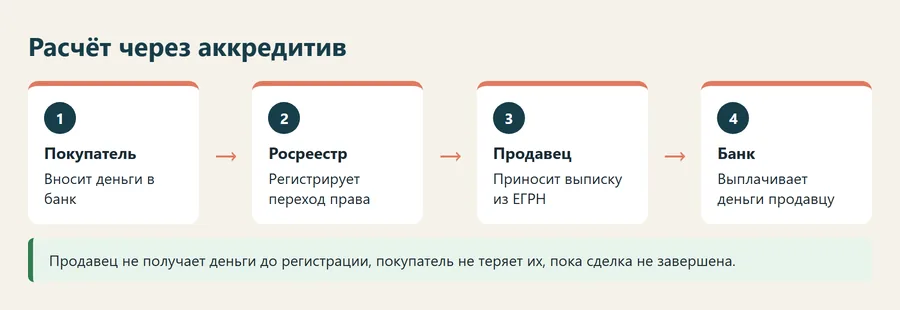
Аккредитив регулируют статьи 867-873 Гражданского кодекса. Покупатель открывает аккредитив в банке и вносит деньги, после чего банк обязуется выплатить их продавцу при выполнении условий. Чаще всего это предъявление выписки из ЕГРН с записью о переходе права собственности.
Порядок действий выглядит так.
- Договоритесь с продавцом о способе расчёта и включите условие об аккредитиве в договор купли-продажи. Составить договор можно в конструкторе договора.
- Откройте аккредитив в банке и внесите сумму. Банк оформит заявление и условия выплаты.
- Подайте документы на регистрацию права в МФЦ или онлайн.
- После регистрации продавец приносит в банк выписку из ЕГРН и получает деньги на свой счёт или наличными.
- Если сделка не состоялась в срок, банк возвращает деньги покупателю.
Срок действия аккредитива и перечень документов банк прописывает в условиях, поэтому читайте их внимательно. Комиссию банка уточняйте в тарифах, она различается.
Банковская ячейка и ограничения доступа
Банковская ячейка подходит, если стороны договорились о наличных расчётах. Покупатель кладёт деньги в ячейку, а продавец получает право доступа после регистрации перехода права собственности. До этого момента доступ к ячейке закрыт для продавца.
Договор аренды ячейки и условия доступа банк подписывает с обеими сторонами. Нужно прописать, по какому документу продавец получит доступ, обычно это выписка из ЕГРН. Минус способа в том, что наличные нужно снять и принести в банк, а крупная сумма требует заблаговременного заказа.
Нотариальный депозит и сервис безопасных расчётов
Внесение денег в депозит нотариуса предусмотрено статьёй 327 Гражданского кодекса. Деньги передаются нотариусу, и он выдаёт их продавцу, когда выполнено условие, например зарегистрирован переход права. Способ подходит, когда сделку удостоверяет нотариус, в том числе при продаже доли. О требованиях к таким сделкам читайте в статье про продажу доли в квартире.
Многие банки предлагают собственные электронные сервисы безопасных расчётов. Покупатель вносит деньги в сервис, они блокируются, а продавец получает их автоматически после регистрации права собственности. Условия, комиссии и перечень поддерживаемых сделок отличаются у разных банков, поэтому уточняйте их заранее.
Расчёты при ипотеке и в новостройке
Если вы покупаете квартиру в ипотеку, способ расчёта нередко определяет банк. Банк может перечислить свою часть через аккредитив или другой механизм, а первоначальный взнос покупатель вносит отдельным способом. Требования к квартире и заёмщику описаны в статье про ипотеку на вторичное жильё, а платёж можно прикинуть в ипотечном калькуляторе.
При покупке квартиры в строящемся доме по договору долевого участия деньги застройщику поступают через счёт эскроу по правилам закона 214-ФЗ. Банк раскрывает счёт в пользу застройщика, когда он передаёт квартиры или вводит дом в эксплуатацию, а покупатель защищён от потери средств. Подробнее в статье про ДДУ и переуступку.
Аккредитив при покупке квартиры простыми словами: зачем нужен и кто платит
Аккредитив - это условие в банке: деньги покупателя блокируются на отдельном счёте и выплачиваются продавцу, когда он предъявит документ о переходе права собственности. Так продавец не получает деньги раньше регистрации, а покупатель не рискует остаться и без квартиры, и без денег.
Кто платит за аккредитив, стороны решают в договоре: чаще комиссию банка берут с покупателя, но её можно разделить. Стоимость, срок действия и список документов для открытия аккредитива уточняйте в тарифах выбранного банка.
Расписка и подтверждение передачи денег
Если стороны всё же рассчитываются наличными, нужно оформить расписку или включить в договор пункт о получении денег. В тексте указывают сумму, дату, паспортные данные и подпись продавца, а лучше проводить расчёт при свидетелях или нотариусе.
Расписка подтверждает передачу, но не защищает от того, что продавец получит деньги и откажется передавать квартиру. Поэтому условие выплаты привязывают к регистрации права собственности. Задаток, который вносят до сделки, описан в статье про задаток и аванс.
Частые ошибки при расчётах
- Передавали деньги до подписания договора и без расписки.
- Не прописали в договоре порядок и срок выплаты.
- Не проверили выписку из ЕГРН перед закрытием аккредитива.
- Выбрали способ, который не принимает банк продавца, и потеряли время.
- Не уточнили комиссию и срок действия аккредитива или ячейки.