Рассрочка от застройщика - это возможность купить квартиру в новостройке с оплатой частями напрямую застройщику, без банковского кредита и процентов, но на условиях, которые он устанавливает сам. Главное - внимательно прочесть договор, потому что цена, график и штрафы у каждого застройщика свои.
Содержание
Что такое рассрочка от застройщика
Рассрочка от застройщика - это договорённость, по которой покупатель платит стоимость квартиры не сразу, а по графику. Платежи идут напрямую застройщику, банк в расчётах не участвует, поэтому справка о доходах и одобрение кредита не нужны.
Квартира в рассрочку от застройщика обычно оформляется по договору долевого участия (ДДУ) по закону 214-ФЗ или по предварительному договору. Чем отличаются эти формы, смотрите в статье про ДДУ и переуступку.
Рассрочка не равна ипотеке: это не кредит, но и не подарок. Застройщик закладывает свои расходы и риски в цену квартиры или в график, поэтому реальная стоимость часто выше цены при полной оплате.
Условия рассрочки от застройщика
Условия рассрочки от застройщика зависят от компании и проекта. Типовые параметры помогает понять таблица, но точные цифры нужно брать из договора и коммерческого предложения на дату сделки.
| Параметр | Как бывает | На что смотреть |
|---|---|---|
| Первоначальный взнос | Есть почти всегда, иногда небольшой | Рассрочка от застройщика без первоначального взноса встречается редко и на других условиях |
| Срок | От нескольких месяцев до срока стройки, иногда дольше | Привязка к сдаче дома или к календарю платежей |
| Процентная ставка | Формально нет, но цена выше | Сравните цену в рассрочку и при полной оплате |
| График платежей | Равными частями или с большим последним платежом | Размер платежа в месяц и в конце |
| Штрафы | Пеня за просрочку, иногда расторжение | Условия потери взноса |
Новостройки с рассрочкой от застройщика бывают разными: одни предлагают рассрочку на время стройки, другие после сдачи. Параметры отличаются даже внутри одной компании.
Как оформляют рассрочку
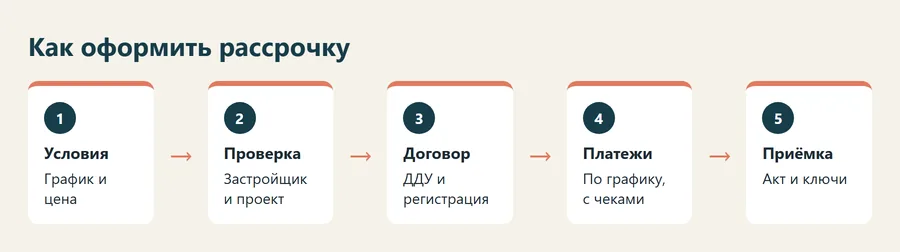
- Выберите квартиру и узнайте у застройщика, на каких условиях доступна рассрочка.
- Получите проект договора и график платежей заранее, а не в день подписания.
- Проверьте застройщика и проект: разрешение на строительство, проектную декларацию, участие банка или эскроу. Как это сделать, описано в статье как проверить застройщика.
- Подпишите договор и зарегистрируйте его в Росреестре, если закон этого требует: ДДУ подлежит регистрации.
- Платите по графику, фиксируйте платежи платёжными документами.
- После сдачи дома оформите приёмку квартиры, см. приёмку квартиры в новостройке.
Если застройщик предлагает рассрочку без ДДУ, на простой договор или по предварительному соглашению, риски для покупателя возрастают: нет защиты, которую даёт закон об участии в долевом строительстве.
Рассрочка или ипотека: что выгоднее
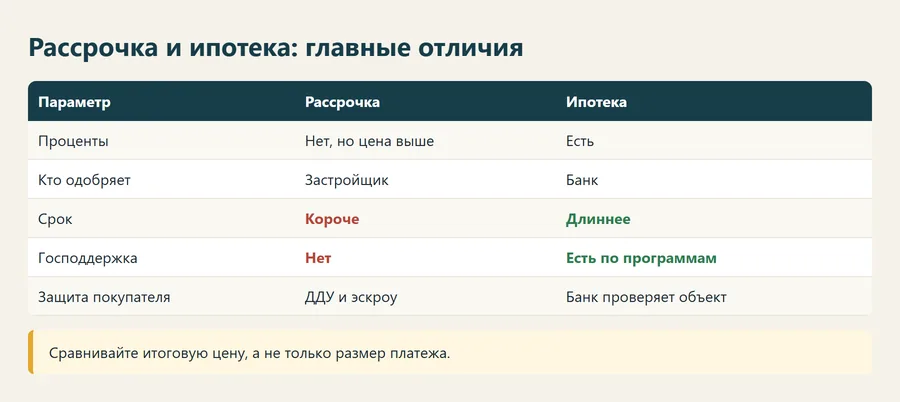
Выбор зависит от суммы, срока и дохода. Рассрочка выгоднее, когда срок короткий и первоначальный взнос большой. Ипотека удобнее при крупной сумме и длинном сроке, а льготные программы делают её дешевле.
| Критерий | Рассрочка | Ипотека |
|---|---|---|
| Проценты | Нет, но цена может быть выше | Есть, зависят от программы |
| Одобрение | Решает застройщик | Решает банк, нужен доход |
| Срок | Обычно короче | До десятков лет |
| Размер платежа | Выше из-за короткого срока | Ниже при длинном сроке |
| Господдержка | Не применяется | Доступна по программам |
Для быстрой оценки платежа по ипотеке используйте ипотечный калькулятор и сравните итоговую переплату с разницей цены в рассрочку. Если вы подходите под льготные условия, посмотрите семейную ипотеку.
Риски рассрочки от застройщика
Главный риск - зависимость от одного застройщика. Если проект заморожен, а договор оформлен без защиты, вернуть деньги сложнее, чем при ипотеке с банком и эскроу.
- Скрытое удорожание: цена в рассрочку выше, чем при полной оплате, и это не всегда видно из рекламы.
- Штрафы и потеря взноса при пропуске платежа.
- Право застройщика изменить график или условия в одностороннем порядке, если это записано в договоре.
- Продажа без регистрации договора, когда квартира формально не закреплена за вами.
- Банкротство застройщика: при ДДУ у вас есть права кредитора, но вернуть деньги бывает долго.
Если застройщик настаивает на подписании в день знакомства, откажитесь: хорошие условия не исчезнут за сутки.
Что проверить в договоре рассрочки
Читайте каждый пункт о цене, графике, пене и расторжении. Отдельно проверьте, кто принимает платежи и куда они поступают: счёт застройщика или эскроу. Платить на карту физического лица нельзя.
- Фиксированная цена квартиры и невозможность её повышения.
- Срок передачи квартиры и неустойка застройщика за просрочку.
- Условия возврата денег при расторжении договора.
- Регистрация договора в Росреестре.
- Порядок передачи квартиры и подписания акта.
Перед подписанием покажите договор юристу, особенно если сумма значительная. Бесплатные консультации по общим вопросам есть в нашем разделе инструменты, но проверка конкретного договора требует специалиста.
Рассрочка в разных городах и на разные объекты
Предложения различаются по регионам. Рассрочка от застройщика в Москве и Санкт-Петербурге встречается чаще, там больше новостроек и конкуренция выше. В Краснодаре, Екатеринбурге и Новосибирске условия зависят от конкретного застройщика и проекта.
Дом в рассрочку от застройщика, например коттеджи в посёлке, оформляют иначе: чаще через договор купли-продажи с рассрочкой по статье 489 Гражданского кодекса или договор подряда. Права на землю и дом нужно проверять отдельно, ориентируясь на материалы про покупку дома.
Налоговый вычет при покупке в рассрочку
Покупатель квартиры в новостройке вправе получить имущественный налоговый вычет на расходы по приобретению жилья в пределах установленного лимита. Вычет доступен и при покупке в рассрочку, если квартира оформлена в вашу собственность и есть платёжные документы. Подробности о лимитах и документах читайте в статье о налоговом вычете при покупке квартиры и уточняйте на сайте ФНС на дату подачи декларации.